
OpenAI、決済大手3社と支払い代行を提供
OpenAIは11月13日(米国時間)、AIエージェントが利用者に代わって支払いを進める「ChatGPT Wallet」の提供を開始した。American Express、Mastercard、Visaと提携して開発し、常時稼働型エージェント「dots」を通じて、米国のChatGPT Pro利用者へ段階的に展開する。
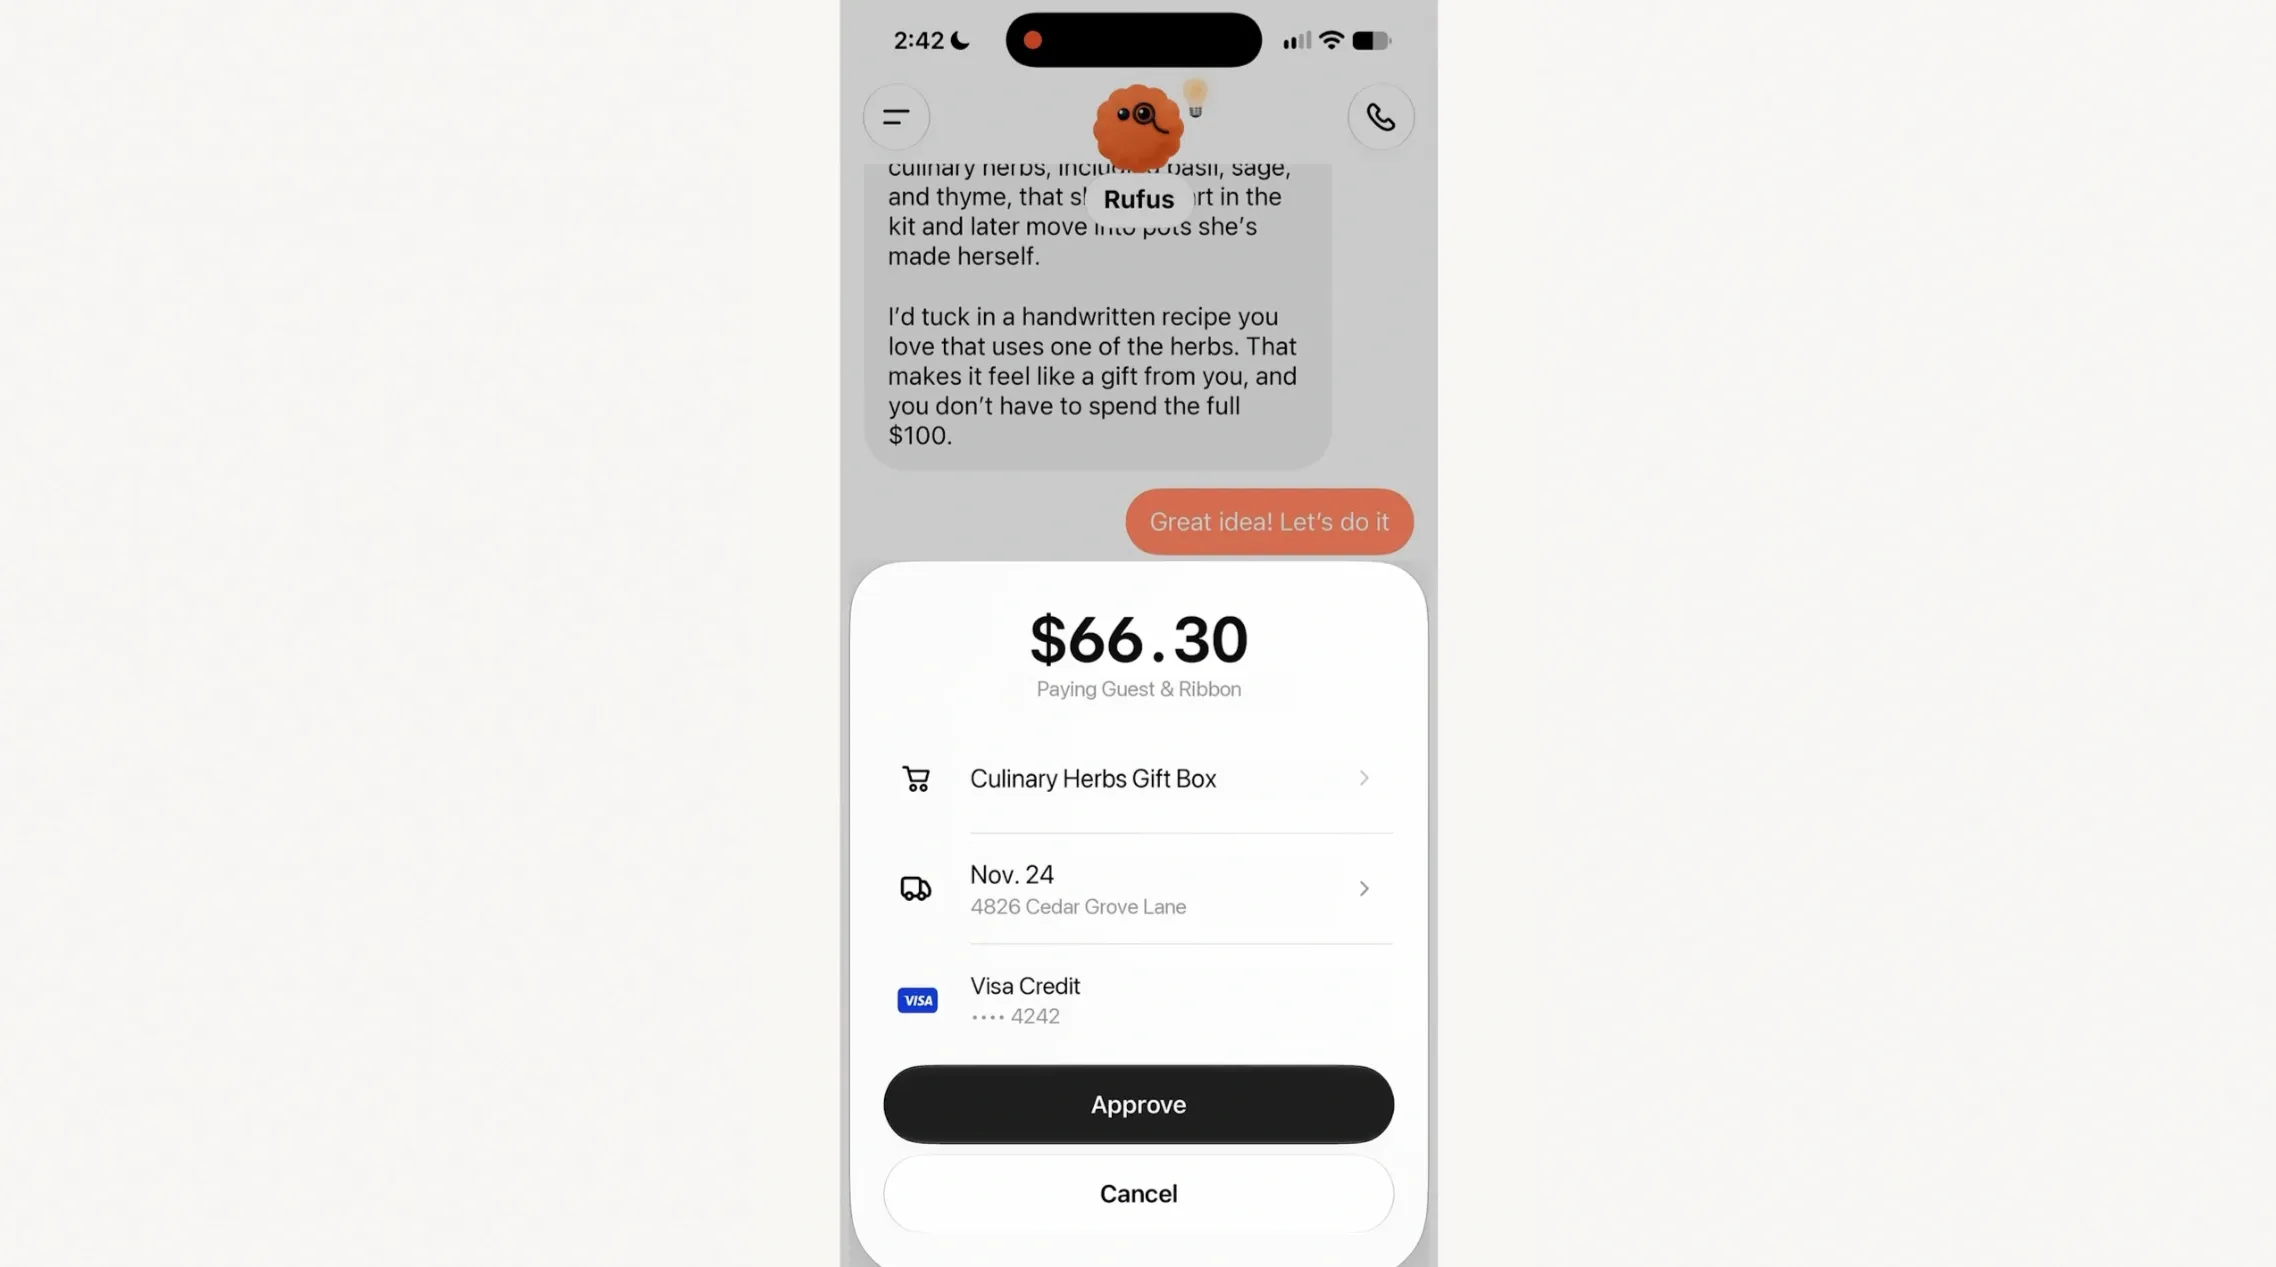
対象は米国在住の18歳以上で、米国の請求先住所と対象の米国発行クレジットカードを持つ利用者だ。商品探しやホテル予約などをdotへ依頼した後、購入内容を確認し、Face IDやTouch IDなどの生体認証で支払いを承認する。条件を満たすアカウントでも、利用可能になる時期は異なる。
承認後には、実際のカード情報に代わる番号などを持つ「決済トークン」が提供され、代金は選択したカードへ請求される。エージェントや販売事業者へ実カード情報を渡さずに決済でき、カードの特典や、条件を満たす取引に対する保護も維持される。
Instant Checkoutの方針転換を経た購入支援
OpenAIは2025年9月、Stripeと共同開発したAgentic Commerce Protocol(ACP)を基盤に、会話内で商品を購入する「Instant Checkout」を導入した。当初は米国のEtsy出品者からの購入に対応し、商品選びから注文確定までをChatGPT内で進める仕組みを打ち出していた。
その後、2026年3月24日の公式発表で、初期版は目指す水準の柔軟性を提供できなかったと説明し、販売事業者が自社の決済画面を使える方針へ転換した。OpenAIは商品検索・比較に注力し、ACPも商品情報の連携に活用する方向へ広げている。
ChatGPT Walletは、こうした経緯を経て、dotが販売サイトの既存の決済画面を使う仕組みとして登場した。従来の取り組みと比較すると、販売事業者が持つ購入導線を活用しながら、注文や支払いの操作をAIに任せる設計へ広げたと捉えられる。商品を探す段階での支援を、店舗での購入手続きにつなぐ試みだ。
カード業界もAI取引に向けた基盤整備
決済業界では、AIによる購入を既存のカード網で受け付ける準備が進んできた。Mastercardは2025年4月に「Mastercard Agent Pay」を発表し、モバイル決済などで使われるトークン化技術を基礎に、エージェント取引を支援する仕組みを示している。
Visaも2026年6月、OpenAIとの戦略的提携を発表した。トークン化、取引承認、不正監視などの基盤を提供し、利用額や購入カテゴリー、承認条件に沿って取引を進める方針だ。ChatGPT Walletは、決済網側で整備されてきた機能を、利用者が使う購入代行サービスへつなぐ動きの一つと位置付けられる。
一方、商品推薦から実際の支払いへ進むには、利用者の意思を取引に正確に反映する必要がある。Visaのジャック・フォレステル氏も6月の取材で、購入代行には商品推薦より高い信頼が求められると指摘した。AIが選んだ商品を誰が、どの条件で購入すると認めたのかを確認できることが、銀行や店舗の受け入れを支える前提となる。
承認内容と購入後の役割分担を明確に
Walletの利用規約では、注文送信前に販売元、商品・数量、利用カードのほか、把握できる税金や送料などを含む合計額または上限額を提示するとしている。継続課金やデポジット、カード利用枠の一時確保も確認対象となり、重要な条件が変われば再承認を求める。カード情報の保護に加え、意図した内容の注文かを確かめる手続きを設けている。
売買契約は利用者と販売事業者の間で成立し、配送、返品、返金、顧客対応は販売事業者が担う。また、承認後にdotが決済を進めるため、注文の成立は店舗からの確認で確かめる流れだ。利用者にとっては入力や操作の負担を減らせる一方、総額や定期購入の条件を把握して承認する役割は残る。
普及の課題は加盟店側の取引識別
販売側では、サイトのアクセス制御がエージェントを遮断したり、不正検知システムが正当な購入を拒否したりする可能性がある。OpenAIは企業向けの手引きを公開するとともに、Stripe、Adyen、Checkout.comなどの決済サービス事業者や不正対策企業と、エージェント取引の受け入れに向けて連携している。
将来的には、利用額、商品カテゴリー、期間などを設定し、その範囲の購入を事前承認してエージェントへ委任する構想も示している。 こうした委任を日常的な利用へ広げるには、利用者が認めた条件を守る仕組みと、店舗側が正当な注文を識別して受け付ける運用の両立が必要だ。今後は、購入操作を省ける範囲に加え、誤注文や不要な決済拒否を抑えながら取引を完了できるかが、実用性を評価する軸となる。
公式発表:OpenAI
コメント