既存の送金・決済網を通じて個人向けに展開
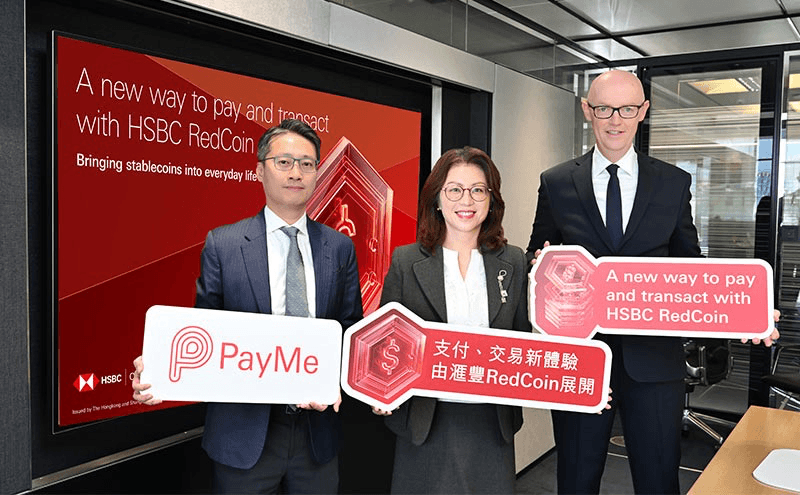
HSBC傘下の香港上海銀行は10月23日、同行初の香港ドル建てステーブルコイン「HSBC RedCoin(RCHKD)」を、決済アプリ「PayMe by HSBC」で同日から提供すると発表しました。香港金融管理局(HKMA)の発行者ライセンスに基づき、個人間送金と加盟店決済から展開し、年内にはトークン化投資商品の購入にも対応する計画です。
同行によると、330万人超のPayMe利用者は発表から数日以内に専用ウォレットを有効化できるようになり、10万店超の加盟店でRedCoin残高を支払いに使えます。これらは既存アプリの利用者・加盟店規模であり、ウォレットの有効化を通じて利用が広がる仕組みです。
PayMeは従来から個人間送金や店舗決済に対応しており、RedCoinは同じアプリに香港ドル建てトークンという選択肢を加えます。店舗がPayMeを受け付けていれば支払えるため、利用者が加盟店ごとに対応状況を確認する手間を抑えながら、新たな決済手段への移行を促す設計といえます。
操作を変えずに導入、継続利用には選ぶ理由が必要に
香港紙South China Morning Postによると、PayMe責任者のLawrence Li氏は、ウォレットの有効化に最低残高や追加の口座開設を求めず、従来とほぼ共通する操作で即時送金できると説明しました。同氏は記者向け説明で、初期段階では安定した運用と顧客負担の抑制、信頼の獲得を優先すると述べています。
一方、RedCoinは適用条件に基づき香港ドルと1対1で償還でき、分別管理された高品質・高流動性の準備資産で全額を裏付ける商品です。発行・移転にはHSBCの分散型台帳ネットワークを使用し、保有残高は香港の預金保護制度の対象外となります。使い慣れたアプリで扱えても、銀行預金とは保護条件が異なるため、その仕組みを理解して利用する必要があります。
導入時の負担を抑える方針は、利用者を呼び込むうえで合理的です。ただ、従来のPayMeでも送金や支払いができることから、ウォレットを有効化した後もRedCoinを使い続けてもらうには、交換・償還のしやすさや今後追加する用途を通じて、利用者が具体的な利点を感じられるかが重要になります。
機関向けに先行したHKDAPと異なる展開経路
香港では2025年8月1日にステーブルコイン発行者の規制制度が施行され、HKMAは初回募集の36件を審査したうえで、2026年4月10日に香港上海銀行とAnchorpoint Financialへ最初の発行者ライセンスを付与しました。HKMAは域内決済や国際送金、トークン化資産取引の決済などを主要な用途に掲げており、RedCoinはそのうち個人の日常決済を具体化する事例です。
Anchorpoint Financialは、スタンダードチャータード銀行(香港)、香港電訊(HKT)、Animoca Brandsによる合弁会社です。同社の香港ドル建てステーブルコイン「HKDAP」は8月に機関投資家などを対象とする段階展開に入り、認可販売事業者として参加したHashKey Exchangeは、利用資格を満たす顧客との発行・償還取引を実施したと説明しています。
この先行事例と比べると、HSBCが既存の消費者向けサービスを入口に選んだ意味が明確になります。香港の認可ステーブルコイン市場では、専門的な金融取引に流通経路を築く動きと、一般消費者の決済習慣に組み込む動きが並行しており、利用者層ごとに異なる普及の経路が形成されつつあります。
投資用途への拡張が次の検証段階に
HSBCはデジタル債券基盤「HSBC Orion」、個人向け金トークン、法人向けトークン化預金サービスなどを展開してきました。RedCoinについては、年内に「HSBC HK Mobile Banking App」へウォレットを追加し、既存の香港ドル建てマネー・マーケット・ファンドに設ける新たなシェアクラスなど、トークン化投資商品の購入に対応する方針です。
ただし、PayMeと銀行アプリのウォレットは独立して運用され、両者間でRedCoinを移転できない設計です。このため、決済から投資への用途拡張を評価する際には、それぞれのアプリで香港ドルからの交換や償還、商品購入がどれほど円滑に行えるかを見極める必要があります。
既存の顧客基盤は利用開始を促す足場になりますが、定着を左右するのは、その後も選ばれる実用性です。日常決済での継続利用と投資商品の購入がどこまで広がるかは、大手銀行が持つ販売網をステーブルコインの需要へ結び付けられるかを測る試金石となりそうです。
公式発表:HSBC
コメント